صنعت مالی در میانه تحولی دیجیتال و بیسابقه قرار دارد. بر اساس آمار موسسه Statista در سال ۲۰۲۴، حجم پرداختهای دیجیتال جهانی تا سال ۲۰۲۷ از مرز ۱۴ تریلیون دلار خواهد گذشت. در چنین شرایط پویایی، «مقیاسپذیری» از یک مفهوم فنی صرف، به عاملی تعیینکننده برای بقا، تابآوری و رقابتپذیری بدل شده است.
مقیاسپذیری (Scalability) به توانایی یک سامانه در حفظ پایداری، کارایی و قابلیت اتکا در شرایط افزایش بار کاری، تعداد کاربران یا حجم دادهها اشاره دارد. این مفهوم، اصلی بنیادین در معماری و طراحی سامانههای بزرگمقیاس و توزیعشده به شمار میرود.
با در نظر گرفتن چالشهایی مثل رشد چشمگیر دادهها، افزایش تراکنشهای برخط و انتظارات روزافزون مشتریان برای دریافت خدمات آنی و پایدار در زیستبوم مالی، اهمیت این مفهوم بیش از پیش نمایان میشود. برای نمونه، فرض کنید در یک سامانه بانکی، الگوریتم تطبیق تراکنشها دارای پیچیدگی زمانی O(n) باشد. در این حالت، با دو برابر شدن تعداد تراکنشها، در شرایط مشابه، حجم عملیات محاسباتی و بهطور تقریبی زمان پردازش نیز دو برابر افزایش مییابد. هرچند این رشد خطی از منظر طراحی الگوریتم نسبتاً مقیاسپذیر تلقی میشود، اما در صورت محدود بودن منابع پردازشی، افزایش مستمر حجم عملیات میتواند به ایجاد گلوگاه و کاهش سطح عملکرد سامانه و حتی به از کار افتادن منجر شود.

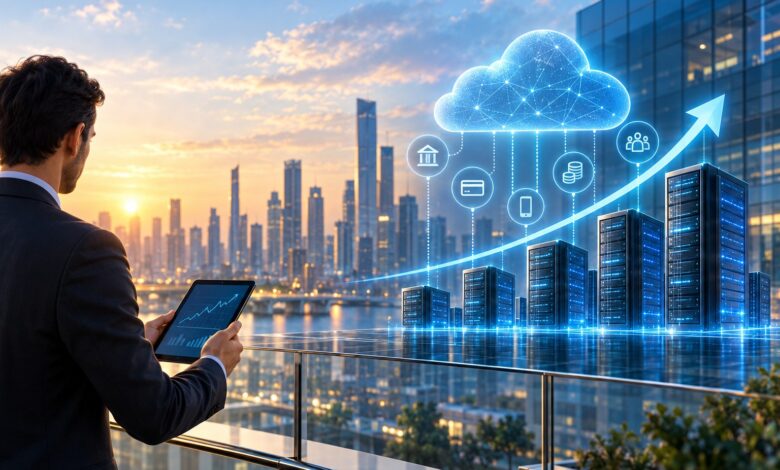
حال اگر این سامانه با بهرهگیری از یک معماری توزیعشده و قابلیت مقیاسپذیری افقی طراحی شود، میتوان با افزایش حجم دادهها و بار پردازشی، منابع و گرههای پردازشی را متناسب با نیاز افزایش داد و بار کاری را میان آنها توزیع کرد. این رویکرد میتواند ظرفیت پردازش و تابآوری سامانه را افزایش داده و از ایجاد گلوگاههای ناشی از تمرکز پردازش جلوگیری کند.
مقیاسپذیری از یک سو ضامن پایداری فنی و از سوی دیگر زمینهساز چابکی و انعطافپذیری کسبوکار است. یک بستر مقیاسپذیر میتواند بدون توقف در ارائه خدمت، با سامانهها و پلتفرمهای ثالث یکپارچه شود، در ساعتها و شرایط اوج مصرف پایداری و کیفیت عملکرد خود را حفظ کند و از کلاندادهها برای تحلیل بلادرنگ و تصمیمگیری هوشمندانه بهره ببرد. از این رو، مقیاسپذیری نه یک ویژگی فرعی، بلکه یکی از الزامات تابآوری، نوآوری و دستیابی به مزیت رقابتی پایدار است.
تاریخ فناوری نمونههای متعددی از آسیبهای جدی به پروژههای بزرگ ناشی از نادیده گرفتن مقیاسپذیری را ثبت کرده است. بانک اسکاتلند (۲۰۱۲): سامانه پردازش تراکنشهای این بانک پس از یک بهروزرسانی، به دلیل ناتوانی در پردازش حجم بالای تراکنشها متوقف شد و جریمهای ۴۲ میلیون پوندی در پی داشت. شرکت خدمات مالی رابینهود (۲۰۲۰): ناتوانی سامانه در پردازش حجم معاملات سنگین و تقاضای کاربران جدید در روزهای پرنوسان بازار، به قطعی چندروزه خدمات منجر شد. بانک تیاسبی انگلستان (۲۰۱۸): مهاجرت دادههای بانک به سامانهای با معماری نامناسب، بحرانی سراسری و قطعی دسترسی میلیونها حساب بانکی را رقم زد.
مقیاسپذیر نبودن زیرساختها نهتنها به توقف خدمترسانی منجر میشود، بلکه میتواند اعتماد مشتریان و اعتبار سازمان را نیز خدشهدار کند. زیستبوم مالی امروز در حال تجربه یک بازطراحی فراگیر است؛ دورانی که تغییر رفتار مشتریان، شتاب فناوری و دگرگونی مدلهای کسبوکار همزمان رخ میدهند. در چنین فضایی، سامانههایی که بر اساس دیدگاهی محدود و بدون افق توسعه طراحی شدهاند، توان پاسخگویی به پویایی بازار را ندارند. بنابراین، بانکها و شرکتهای توسعهدهنده راهکارهای مالی باید سامانههایی منعطف، انطباقپذیر و تعاملپذیر طراحی کنند که قابلیت رشد همگام با نیازهای جامعه و بازار را داشته باشند.
در گذشته، مقیاسپذیری عمدتاً به ارتقای توان پردازشی از طریق تقویت سختافزار خلاصه میشد؛ اما امروز این مفهوم به یک تفکر راهبردی تبدیل شده است که هم در معماری نرمافزار و هم در مدلهای مدیریتی سازمان جریان دارد.
یک سازمان مقیاسپذیر از ویژگیهایی مانند تصمیمگیریهای غیرمتمرکز اما هماهنگ، توان توسعه، آزمایش و عرضه سریع محصولات و همچنین استقلال اجزا در عین انسجام و یکپارچگی کل سامانه برخوردار است. در چنین سازمانی، رشد یک خدمت یا محصول نباید به بازطراحی گسترده کل ساختار یا ایجاد گلوگاههای جدید منجر شود.
بهرهگیری از سامانههای مالی سنتی و مقیاسناپذیر، علاوه بر تحمیل هزینههای سنگین نگهداری، به دلیل انعطافپذیری محدود در اتصال به سرویسهای مدرن، سازمان را از انطباق سریع با تحولات بازار بازمیدارد. در فضایی که رقبا به سوی راهکارهای نوآورانه حرکت میکنند، سامانههای قدیمی حتی اگر یکباره دچار توقف نشوند، میتوانند زمینهساز فرسودگی و افت تدریجی سهم بازار شوند.
ظهور ابزارها و الگوهای نوین، مسیر دستیابی به مقیاسپذیری را بیش از پیش هموار کرده است. معماریهای مدرن مانند میکروسرویس (Microservice)، رویدادمحور (Event-Driven) و بدون سرور (Serverless)، پلتفرمهای ابری، توزیع محتوای ابری (CDN)، ابزارهای توسعه نظیر کانتینرسازی (Containerization)، سازوکارهای استقرار همچون CI/CD، پایگاه دادههای توزیعشده و ابزارهای مدیریت توزیع بار (Load Balancing)، از جمله فناوریهایی هستند که امکان توسعه و افزایش ظرفیت سامانهها را فراهم میکنند.
مقیاسپذیری زیربنای نوآوری در بانکداری دیجیتال است و نقشی اساسی در تحول تجربه مشتری، بازتعریف مدلهای کسبوکار و توسعه فراگیری مالی دارد. با فراهم شدن امکان پردازش سریع دادهها، تحلیل بلادرنگ و یادگیری ماشین، بانکها میتوانند خدماتی شخصیسازیشده و هوشمند ارائه کنند. از سوی دیگر، مقیاسپذیری امکان همکاری مؤثرتر میان بانکها، فینتکها و نئوبانکها را فراهم میکند و مسیر همافزایی و نوآوری باز را هموار میسازد.
پردازش هزاران درخواست وام در دقیقه، تحلیل رفتار مالی میلیونها مشتری در زمان اندک، ارائه پیشنهادهای مالی شخصی و اتصال صدها خدمت مالی از بانکهای متعدد با هدف ایجاد محصولات جدید، نمونههایی از قابلیتهای مورد انتظار در آینده بانکداری دیجیتال هستند که تحقق آنها به زیرساختهای مقیاسپذیر وابسته است.
مقیاسپذیری پلی بین تفکر فنی و چشمانداز راهبردی است؛ مفهومی که از سطح الگوریتم تا ساختار سازمان امتداد دارد و نقشی بنیادین در پایداری، توسعه و تابآوری صنعت مالی ایفا میکند. در عصر بانکداری دیجیتال، سازمانها تنها به سامانههایی نیاز ندارند که پاسخگوی نیازهای امروزشان باشند؛ بلکه به زیرساخت و ساختاری نیاز دارند که بتواند همراه با تغییر نیاز مشتری، رشد دادهها، افزایش تراکنشها و تحول بازار توسعه پیدا کند. از این منظر، مقیاسپذیری بیش از آنکه صرفاً یک ویژگی فنی باشد، یک قابلیت راهبردی برای رشد پایدار است.
منبع