اوزون که فعالیت خود را با کیف پول، مشوق خرید و وفاداری مشتری آغاز کرده بود، حالا به دنبال اتصال پرداخت، اعتبار و منابع بانکی است و با رونمایی از اوزون کارت میخواهد منابع مالی پراکنده کاربران را در یک پرداخت ترکیب کند. همزمان سهم خود از تراکنشهای اکالا، افق کوروش و تپسی را افزایش داده و در نقش یک بازیگر بیطرف، اعتباردهندگان مختلف که حتی با یکدیگر همکاری ندارند را به شبکه خود متصل کند.
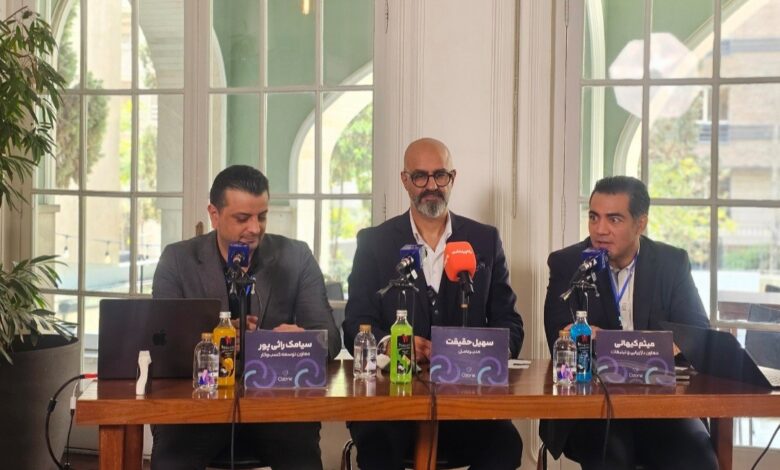
به گزارش پیوست، سهیل حقیقت مدیرعامل اوزون، در مراسم رونمایی از اوزون کارت اعلام کرد این محصول با محوریت «توان خرید ترکیبی» توسعه پیدا کرده است و در این مدل، منابع مالی و مزایای مختلف کاربر بهجای قرار گرفتن در کیف پولها و سرویسهای جداگانه، هنگام پرداخت در کنار یکدیگر قرار میگیرند و کاربر میتواند نحوه استفاده از آنها را انتخاب کند.
سهیل حقیقت، با اشاره به رونمایی از اوزون کارت نارنجی ویژه رانندگان تپسی گفت: این کارت برای نخستینبار امکان استفاده از کیف پول مشوق بنزین را مستقیماً روی پایانههای پرداخت پمپبنزین فراهم میکند. موجودی این کیف پول مصرف مشخصی دارد و تنها برای پرداخت هزینه سوخت قابل استفاده است. اوزون کارت از امروز قابل سفارش است و علاوه بر موجودی بانکی، قرار است داراییها و مزایای مختلف کاربر از جمله اعتبار، کیف پول و تخفیف را در یک ابزار پرداخت به یکدیگر متصل کند. در این ساختار، کاربر امکان انتخاب نحوه استفاده از منابع مختلف خود برای تکمیل یک خرید را خواهد داشت.

اتصال پرداخت، اعتبار و وفاداری
به گفته میثم کیهانی معاون بازاریابی و تبلیغات اوزون، فعالیت اوزون ابتدا با تمرکز بر وفاداری مشتری، کیف پول دیجیتال و مشوقهای خرید آغاز شده اما این مجموعه اکنون توسعه زیرساختی برای اتصال پرداخت، اعتبار، تخفیف، داراییهای دیجیتال و خدمات وفاداری را دنبال میکند.
طبق اعلام سیامک راثیپور معاون توسعه کسب و کار اوزون هم، این مجموعه در حال حاضر به بیش از ۳۲ پلتفرم ارائهدهنده خدمات مالی متصل است و هدف از این اتصال، فراهم کردن امکان استفاده از منابع مالی و اعتباری مختلف در شبکه گستردهتری از کسبوکارها و پذیرندگان عنوان شده است.یکی دیگر از محورهای توسعه اوزون، اتصال تجربه خرید آنلاین و حضوری یا O2O است. در این مدل، تجربه و مزایای کاربر محدود به یک کانال خرید نیست و اوزون تلاش میکند امکان ادامه ارتباط کسبوکار با مشتری را میان فضای آنلاین و شبکه پذیرندگان حضوری فراهم کند.
داده، حلقه بعدی اوزون
به گفته کیهانی اوزون در کنار زیرساخت پرداخت، توسعه زیرساخت MarTech خود را نیز دنبال میکند و با تحلیل اطلاعاتی که در جریان خرید و استفاده از خدمات اوزون ایجاد میشود، به دنبال شناخت بهتر نیاز و علایق کاربران و ارائه پیشنهادها و مشوقهای متناسبتر است. قرار گرفتن این زیرساخت در اکوسیستم گلرنگ، با حضور کسبوکارهایی مانند اکالا و تپسی، میتواند دامنه کاربرد اوزون را از یک ابزار پرداخت یا باشگاه وفاداری فراتر ببرد. در صورت اتصال این بخشها، پرداخت، اعتبار، وفاداری و داده مشتری میتوانند به لایه مشترکی میان بخشهای مختلف این اکوسیستم تبدیل شوند.
در واقع، اوزون کارت را میتوان بخش قابل مشاهده این زیرساخت دانست؛ زیرساختی که اوزون تلاش میکند از طریق آن منابع مالی و اعتباری پراکنده کاربر را در لحظه خرید به یکدیگر متصل کند. رونمایی از کارت نارنجی رانندگان تپسی نیز یکی از نخستین نمونههای عملی این مدل است؛ مدلی که در آن یک اعتبار با مصرف مشخص، از کیف پول دیجیتال به شبکه پرداخت فیزیکی منتقل و در نقطه مصرف قابل استفاده میشود.
سهیل حقیقت، مدیرعامل اوزون، همچنین در پاسخ به پیوست درباره سهم اوزون از تراکنشهای اکالا، افق کوروش و تپسی گفت: در حال حاضر سهم تراکنشهایی که از کانال اوزون انجام میشود، از نظر تعداد تفاوت قابلتوجهی با سایر روشهای پرداخت ندارد و در بخش آنلاین نیز این سهم کمتر است.
به گفته حقیقت، اوزون تاکنون تمرکز خود را بهجای توسعه سهم بازار، روی ایجاد زیرساخت گذاشته تا در زمان ورود گستردهتر به بازار فاصله معناداری با رقبا داشته باشد.
حقیقت همچنین درباره احتمال ایجاد انحصار در شبکه پذیرندگی و اعتباردهندگان توضیح داد: قصد داریم در نقش یک بازیگر بیطرف، اعتباردهندگان مختلف را به شبکه خود متصل کنیم. حتی اعتباردهندگانی که مستقیما با یکدیگر همکاری ندارند. در این مدل، اعتبار ارائهشده از سوی بازیگران مختلف میتواند در شبکه پذیرندگی اوزون یا از طریق اوزون کارت قابل استفاده باشد.
او همچنین از برنامه اوزون برای اتصال منابع بانکی به این مدل خبر داد و گفت در این ساختار، بانک میتواند تامینکننده اعتبار باشد اما ارتباط با مشتری و فرایند اعتبارسنجی از طریق اوزون انجام شود. دسترسی اوزون به دادههای خرید مشتریان میتواند در این مدل برای اعتبارسنجی آنها مورد استفاده قرار گیرد.
منبع